Ce verifici înainte să consideri declarația D406 (SAF-T) finalizată și corectă
12.10.2026
 finalizata si corecta_blog_smarttax_106.png)
Ce verifici înainte să consideri declarația D406 (SAF-T) finalizată și corectă
Fișier generat, validare trecută, declarație transmisă. Pentru multe companii, aici se încheie raportarea SAF-T. Totuși, merită pusă o întrebare înainte de a închide perioada: datele transmise reflectă corect evidența contabilă?
O raportare bine pregătită presupune verificarea informațiilor din fișier, a legăturilor dintre ele și a modului în care au fost preluate din aplicația contabilă. Aceste verificări pot ajuta la identificarea unor probleme care, altfel, s-ar repeta de la o depunere la alta.
Validarea tehnică este o etapă, nu o confirmare fiscală completă
Un fișier care trece verificările tehnice nu oferă, prin acest rezultat, garanția că fiecare operațiune a fost încadrată fiscal corect. Datele pot respecta formatul solicitat, dar pot proveni dintr-o configurare greșită sau din evidențe incomplete.
De exemplu, asocierea unei operațiuni cu un cod de taxă nepotrivit poate afecta raportarea chiar dacă documentul există în contabilitate. De aceea, verificarea trebuie să urmărească și semnificația informației transmise.
De unde începe verificarea
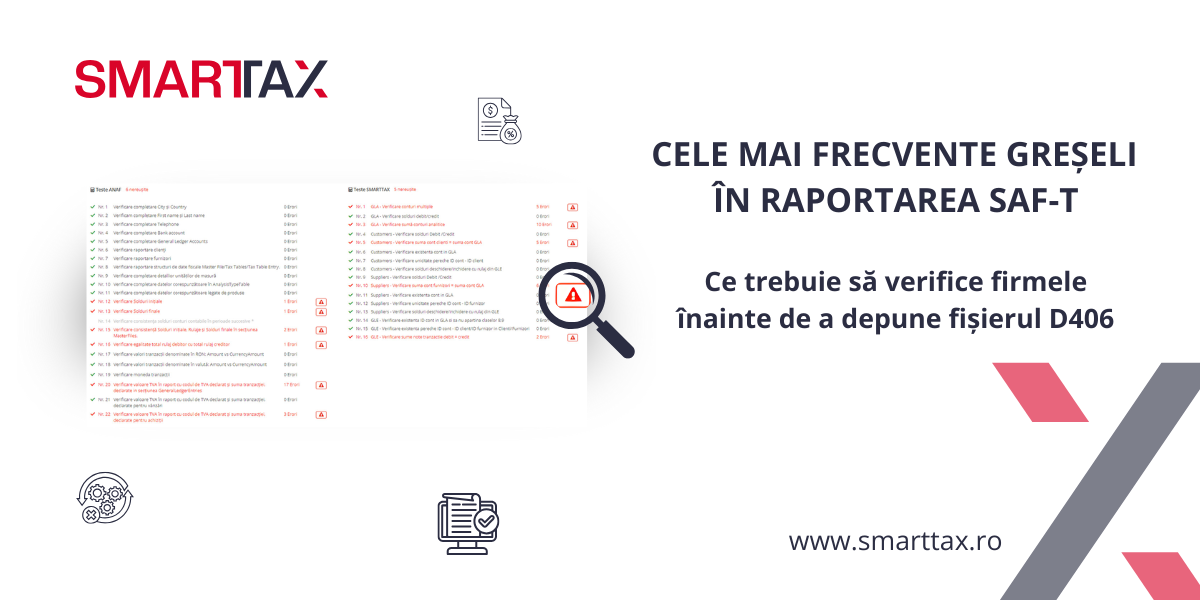
Înainte de depunere, este util să parcurgi câteva puncte concrete:
- Solduri și rulaje: compară valorile exportate cu balanța de verificare și urmărește continuitatea soldurilor între perioade.
- Clienți și furnizori: verifică datele de identificare și asocierea corectă a partenerilor cu operațiunile raportate.
- TVA: controlează corespondența dintre natura operațiunii, codul de taxă, baza de calcul și valoarea TVA.
- Documente și perioade: urmărește dacă exportul include documentele aferente perioadei, fără omisiuni sau dublări.
Aceste controale pot deveni o rutină de închidere a perioadei, cu responsabilități clare între contabilitate și persoana care configurează aplicația.
O diferență trebuie explicată înainte de a fi corectată
Compararea informațiilor din SAF-T cu evidențele contabile și celelalte raportări trebuie făcută ținând cont de regulile fiecăreia. Două totaluri diferite nu indică automat o eroare: perioadele, sfera operațiunilor și tratamentul fiscal pot influența rezultatul.
Ca practică de lucru, pentru fiecare neconcordanță identificată, urmărește documentele implicate și notează explicația. Evită ajustările făcute doar pentru ca două valori să coincidă.
Corectează cauza, apoi refă raportarea
Dacă problema pornește din configurarea aplicației, simpla modificare a fișierului exportat poate lăsa cauza nerezolvată. La următoarea generare, aceeași eroare poate apărea din nou.
Verifică înregistrarea inițială, regula de export și asocierea codurilor fiscale, apoi regenerează fișierul și repetă controalele relevante. Dacă declarația a fost deja transmisă și conține informații incorecte sau incomplete, aceasta poate fi rectificată.
Păstrează împreună fișierul depus, recipisa și rezultatele verificărilor interne. Astfel, dacă apare o solicitare de clarificări, ai la îndemână atât informația raportată, cât și explicația ei.
Cum te poate ajuta Dr.SAF-T SmartTAX
Pentru a identifica mai ușor eventualele neconcordanțe, Dr.SAF-T analizează fișierul XML D406 generat din orice ERP și aplică verificări de consistență asupra datelor raportate. Soluția permite exportul informațiilor în Excel și compararea facturilor din SAF-T cu cele disponibile în SPV, evidențiind documentele corelate și diferențele identificate.
Astfel, echipa contabilă poate urmări mai ușor unde sunt necesare verificări suplimentare și poate analiza cauzele înainte de a face corecții. Rezultatele oferă sprijin pentru verificare, iar interpretarea diferențelor trebuie făcută în contextul operațiunilor companiei.
Descoperă funcționalitățile Dr.SAF-T din SmartTAX.
Materialul are caracter informativ general și nu reprezintă consultanță fiscală. Tratamentul unei operațiuni trebuie analizat în funcție de circumstanțele concrete și de legislația aplicabilă.